2017-2023年中国涂料制造行业深度调研及发展前景预测
涂料制造行业是国民经济的重要配套产业,产品广泛应用于建筑、工业、汽车、船舶、家居等领域。2017-2023年,中国涂料制造行业在环保政策趋严、下游需求结构变化、原材料价格波动等多重因素影响下,经历了深刻调整与转型升级。本文基于对行业运行数据、政策环境、竞争格局的系统梳理,对2017-2023年行业发展进行深度调研分析,并对未来发展前景作出预测。
一、行业发展概况
2017-2023年,中国涂料总产量总体保持增长态势,但增速明显放缓并呈现阶段性波动。2017-2017年受益于房地产投资和基础设施建设拉动,产量保持较快增长;2018年后在房地产调控趋紧、环保督查力度加大背景下,增速逐步回落;2020年受疫情冲击出现短期下滑,2021年有所恢复,2022-2023年受下游需求疲弱影响进入低速增长或局部收缩阶段。截至2023年,中国仍是全球最大的涂料生产国和消费国,产量占全球比重超过三分之一。
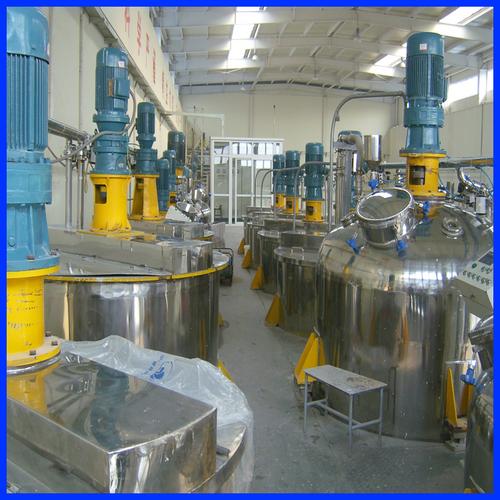
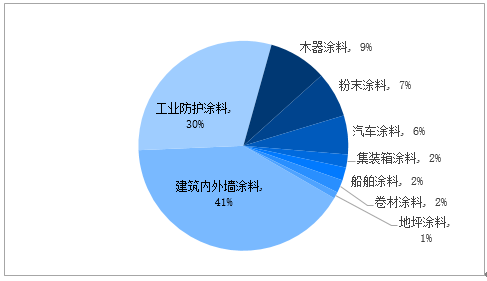
从产品结构看,建筑涂料仍占据最大份额,但占比趋于下降;工业涂料中,汽车涂料、船舶涂料、粉末涂料、高性能防腐涂料等高附加值产品占比稳步提升。水性涂料、粉末涂料、UV固化涂料等环境友好型产品在环保政策推动下加速替代传统溶剂型涂料,product结构绿色化趋势明显。
二、政策与环保环境
2017-2023年是涂料行业环保监管最为密集的时期。《“十三五”挥发性有机物污染防治工作方案》《打赢蓝天保卫战三年行动计划》《重点行业挥发性有机物综合治理方案》等政策相继实施,对VOCs排放提出严格限制。多地出台涂料产品VOCs含量限值标准,推动溶剂型涂料产能退出与水性化改造。2020年发布的《低挥发性有机化合物含量涂料产品技术要求》为行业绿色转型提供了明确技术依据。环保督查常态化促使大量中小型、环保不达标企业关停或整合,行业集中度有所提升。
与此国家鼓励新材料产业发展,《产业结构调整指导目录》将水性涂料、粉末涂料、高固体分涂料、无溶剂涂料等列为鼓励类项目,为行业技术升级提供了政策支持。
三、市场供需与竞争格局
需求端看,建筑涂料需求与房地产竣工及存量房翻新密切相关,2017-2020年受益于前期竣工高峰保持较快增长,2020年后受地产下行拖累增速放缓;工业涂料需求与制造业景气度高度相关,汽车、工程机械、家电等领域需求波动明显,2020年疫情期间汽车涂料需求下滑,2022-2023年新能源车快速发展带动汽车涂料结构性增长。
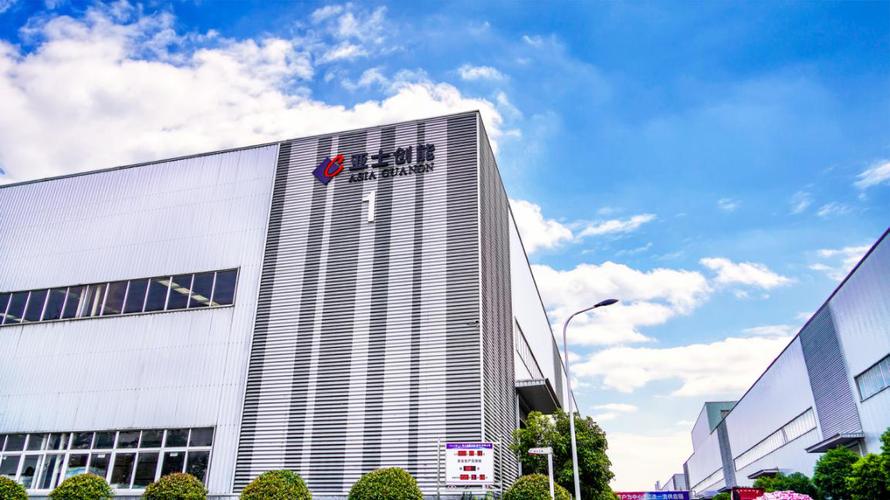
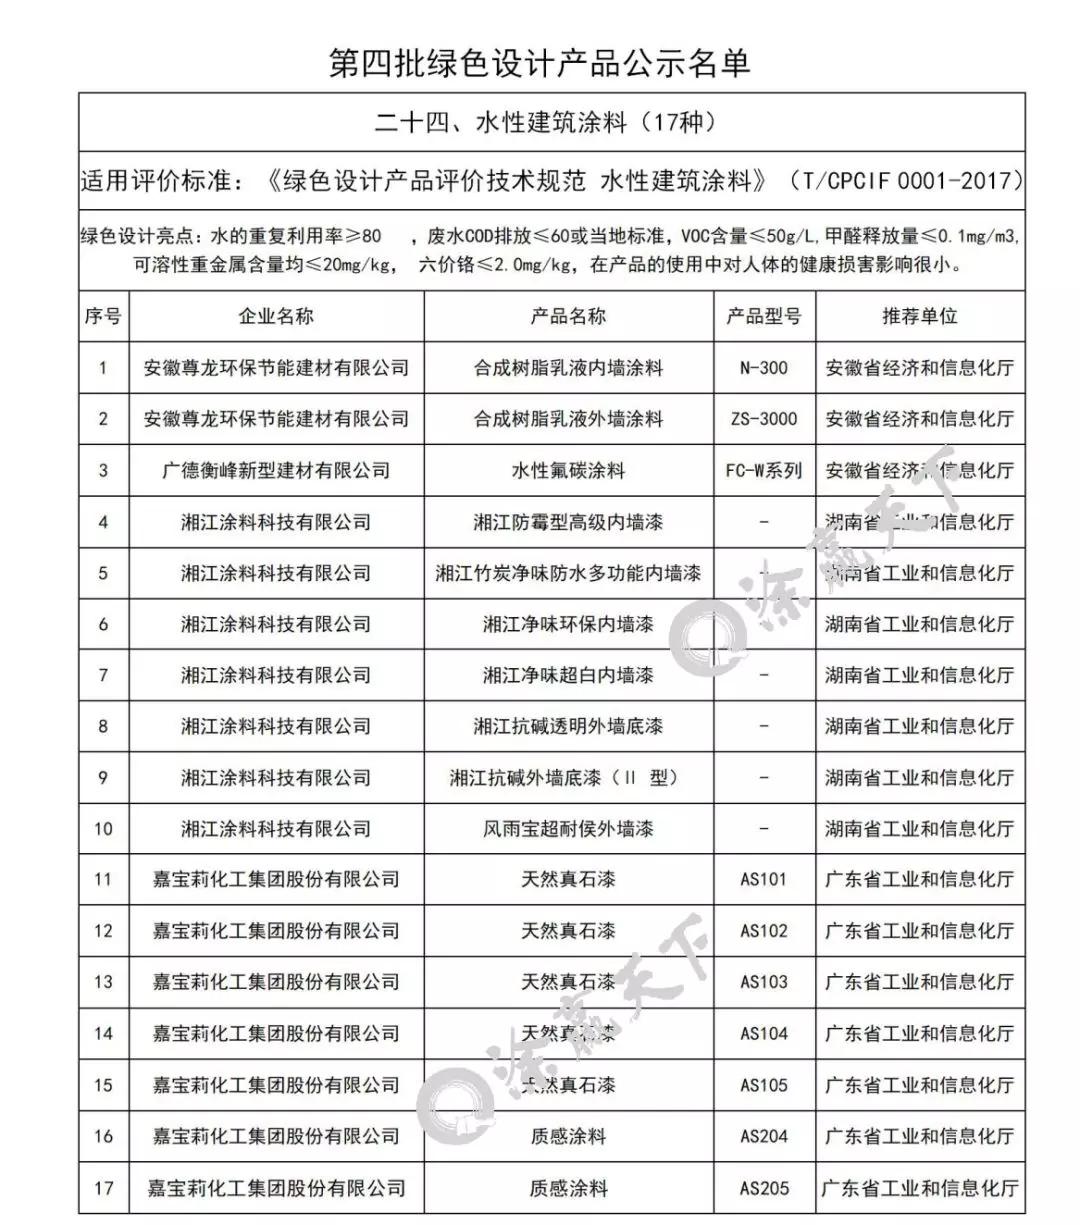
供给端看,行业产能总体充裕,中低端产品同质化竞争激烈,价格战频发;高端产品如高端汽车涂料、航空涂料、海洋防腐涂料等仍部分依赖进口。外资品牌在高端工业涂料领域占据主导地位,立邦、阿克苏诺贝尔、PPG、艾仕得等国际巨头在国内市场保持较强竞争力;本土企业如三棵树、嘉宝莉、亚士创能、湘江涂料等在建筑涂料和部分工业涂料领域加快布局,市场份额逐步提升。
四、主要挑战
一是原材料价格波动风险。2017-2023年,钛白粉、树脂、乳液等主要原材料价格经历多轮大幅波动,2021年原材料价格大幅上涨挤压企业利润空间,中小企业抗风险能力弱的问题凸显。
二是环保合规成本上升。溶剂型涂料企业面临设备改造、 emissions治理、清洁生产等投入压力,部分企业因成本过高退出市场。
三是下游需求结构变化。房地产行业调整对建筑涂料需求形成抑制,行业需加快开拓城市更新、存量房翻新、工业重防腐等新需求。
四是高端产品技术差距。在高端汽车涂料、航空涂料、特种功能涂料等领域,国内企业在配方技术、稳定性、品牌认可度等方面与国际领先企业仍有差距。
五、发展前景预测
中国涂料制造行业将呈现以下趋势:
第一,总量进入低速增长期。在房地产需求趋稳、制造业升级背景下,涂料产量增速预计维持在2%-4%的低位,行业将从规模扩张转向质量效益提升。
第二,绿色化转型加速。水性涂料、粉末涂料、UV固化涂料、生物基涂料等环境友好型产品占比将继续提升,溶剂型涂料占比进一步压缩,环保型产品在国内市场占有率有望从当前不足50%向60%以上迈进。
第三,行业集中度持续提升。环保标准提高和成本压力将加速中小企业退出,头部企业在品牌、渠道、技术、资金等方面优势扩大,CR10市场份额有望进一步提升。
第四,高端化、功能化成为竞争焦点。汽车涂料、船舶涂料、航空航天涂料、新能源相关功能涂料等高附加值细分领域将成为企业重点布局方向,价格竞争将逐步让位于技术竞争和服务竞争。
第五,产业链一体化与智能化。头部企业向原材料、涂装服务等上下游延伸,同时推进智能制造、数字化工厂建设,提升生产效率和品质稳定性。
2017-2023年中国涂料制造行业经历了环保约束下的深度洗牌与结构调整,行业从高速增长转向高质量发展阶段。具备技术研发优势、环保合规能力和品牌渠道优势的企业将在竞争中占据有利地位,行业整体将向绿色化、高端化、集中化方向持续演进。
如若转载,请注明出处:http://www.hammel-farben.com/product/34.html
更新时间:2026-11-01 06:43:01